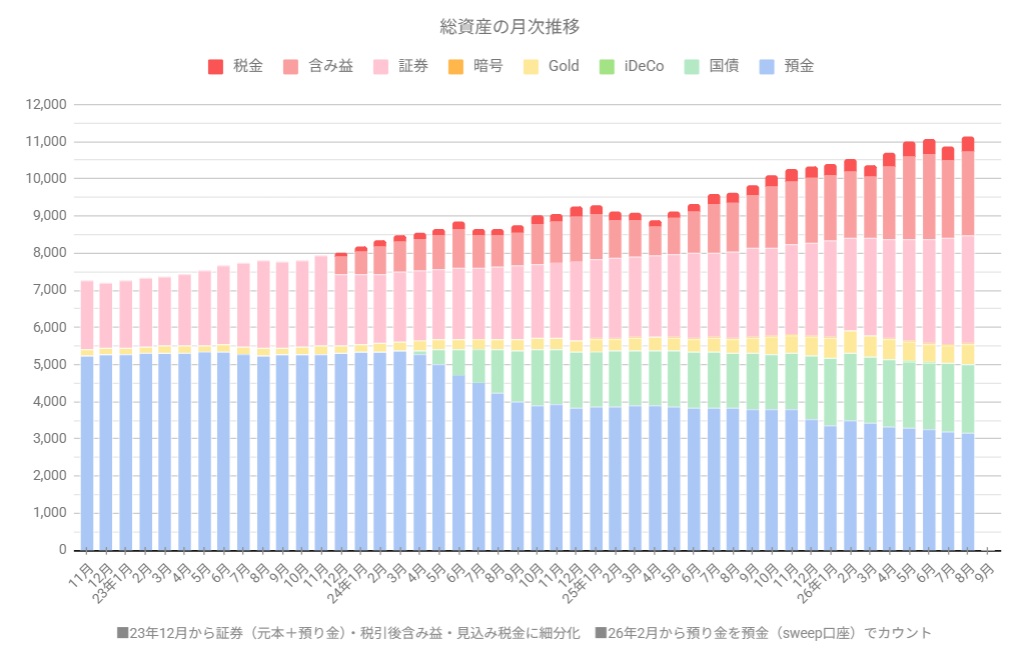
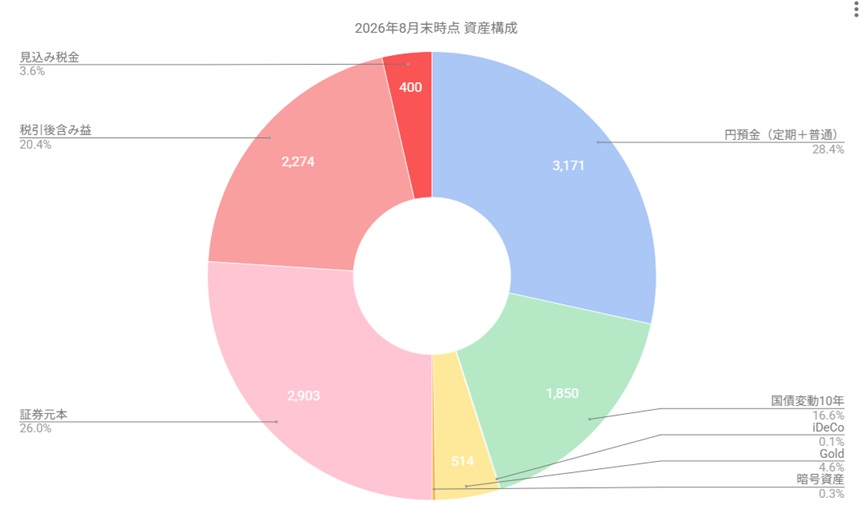
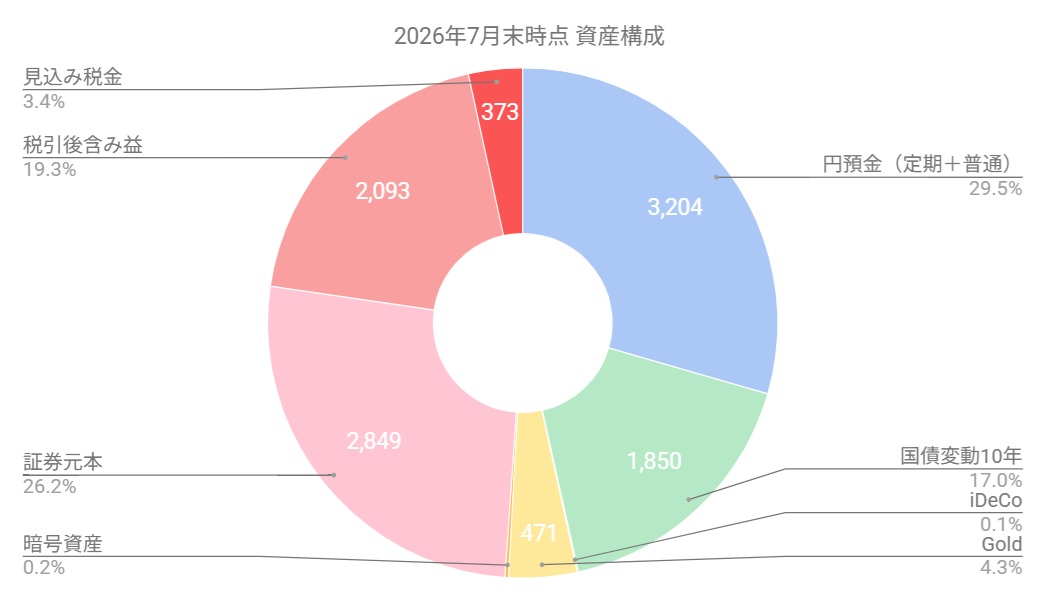
日本国が金利のある世界線へ戻って以来、元本保証資産枠に個人向け国債(変動10年)も組み入れ始めました。
生債券の利率は魅力的ですが、万が一現金が必要になった場合でも、個人向け国債なら直近2回の利子を返せば元本割れなしで、1万円単位から解約できるなんてやっぱり便利よね、と思ったのです。
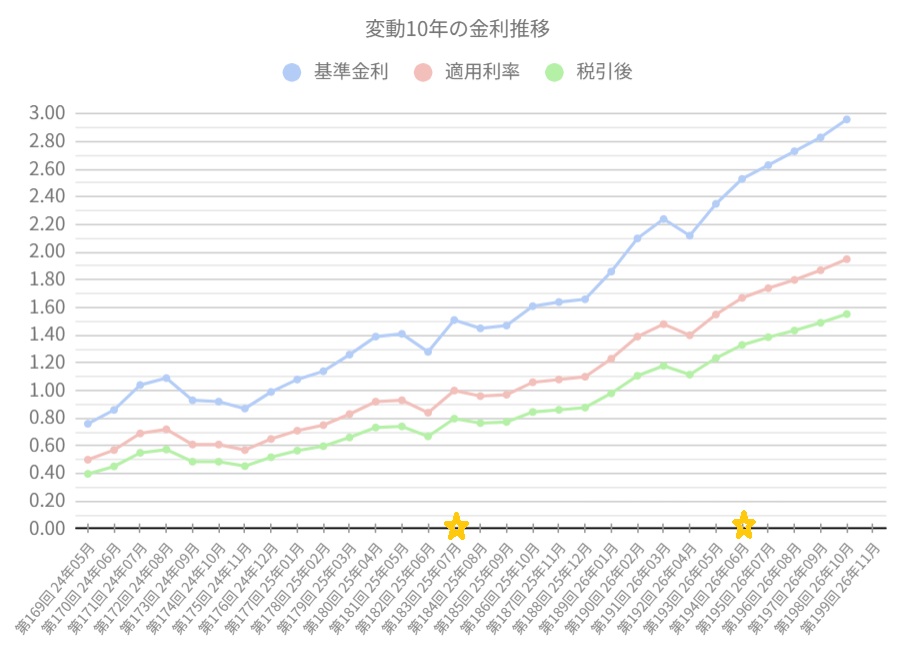
変動10年を初めて購入した時(2024年5月発行)は、基準金利が「0.76%」、これに0.66を掛けた実際の適用利率が「0.50%」というレベルでしたが、来月分(2026年11月発行)から、個人向け国債の3タイプがすべてが「2%超え」となり、ちょっとした話題になりました。
書くまでもないかもですが、上述のように、変動10年の適用利率は「基準金利に0.66を掛けた値」となります。
ちなみに、2011年6月までの発行分は「基準金利から0.80%を差し引いた値」でした。超低金利時代に突入した際、引き算のままだと適用利率がマイナスになってしまうため、金利がどれだけ下がろうがマイナスにならないよう「基準金利に0.66を掛ける」というルールへ変更されたんですよねぇ・・。
でもここ最近のように、10年モノの基準金利が3%台に乗ってくると、この「0.66掛け」がかなりイタいのです・・。

そこで、固定5年も検討してみようと思い始めました。
固定5年の場合、「基準金利から0.05%を差し引いた値」となります。上表のとおり、10月募集分(11月発行)は、結構差がついてきたように見えます。低金利に慣れ切っていた自分にとって、2.39%はなかなかよい数字です。
参考までに変動10年との差は、例えば100万円分なら、2.39-2.05=0.34%、年間3,400円(税引後:2,709円)です(実際、変動10年は半年毎の変動金利ですが・・)。これを多いと見るか、少ないと見るか・・。
下の自前グラフ😅のように、今のところ、固定5年に変動10年が遅れて追いついている状況です。でもこの先、金利が横ばいか下降していくなら、固定5年の旨味が増します。
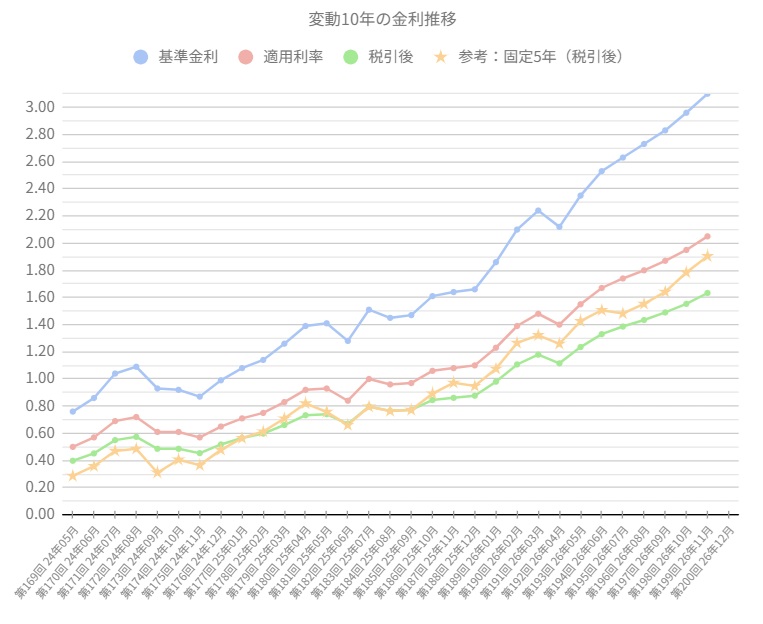
定期預金の満期分から個人向け国債へ移していく予定ですが、とりあえず次回購入分は固定5年にしようかなぁ・・という気持ちに傾きつつあります。
長期金利は、さらに上がったとしても3.5%くらいまででは・・と思ったりもしますが、今後、4%台に乗って来ることもあり得るのでしょうか?
結局のところ、金利の動きなんて、私には予想できません・・(;^_^A
ならば、いつものように、「迷ったら半々」ということで。(笑)
以下余談ですが、定期預金の源泉分離課税では取られっぱなしですが、特定公社債の利金なら今後無職のメリットを生かして税金を少しは取り戻せるかも?と思ったのですが、どうなのでしょう・・?
特定公社債等の利子等は確定申告(申告分離課税のみ)を選択すれば、もちろん住民税非課税のための合計所得金額に注意する必要はあるけれど、還付を受けられるのでは?これって可能なのでしょうか・・?(国税庁-タックスアンサー)
私の場合、特定口座内の投資信託の売却益で枠を消費する予定ですので、あまり現実的ではないかもしれませんが、暴落で売れない年は、こっちで枠が使えるならお得よね・・と、ちょっと気になったのでした。(国税庁の電話相談センターに確認してみます・・)

お越し頂きまして、ありがとうございました。
ポチっとして頂けたらうれしいです♡